El Banco Ciudad ya financia la compra de viviendas en construcción y una nueva iniciativa del Banco Central busca ampliar la oferta de préstamos.
Las operaciones contemplan condiciones especiales, garantías y tasas ajustadas por UVA.
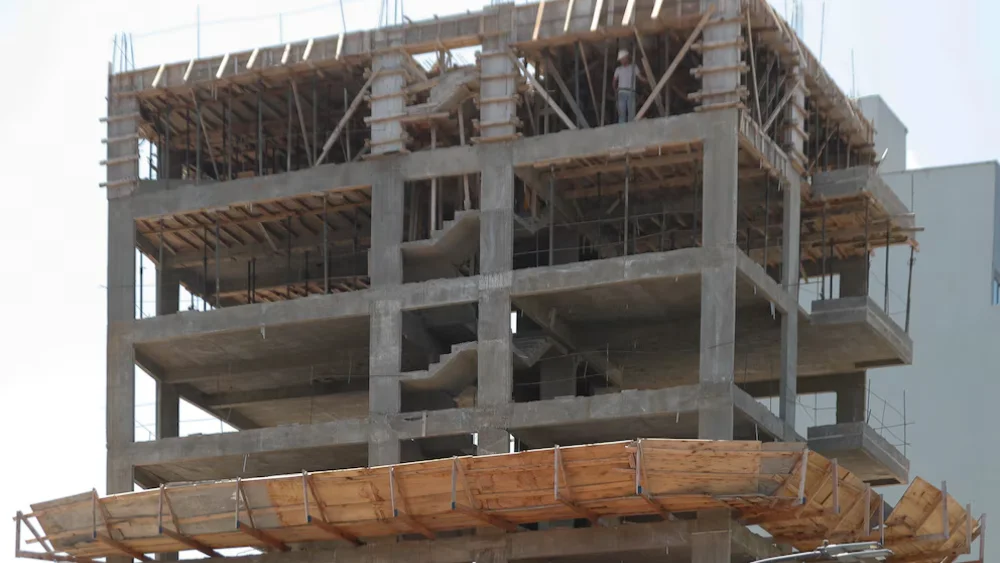
La posibilidad de acceder a un crédito hipotecario para comprar un departamento desde pozo comienza a ganar espacio en el mercado inmobiliario argentino. El Banco Ciudad puso en marcha una línea de financiación para viviendas en construcción, mientras que el Banco Central avanzó con una medida destinada a facilitar que otras entidades financieras también puedan ofrecer préstamos bajo esta modalidad.
La iniciativa apunta a resolver una de las principales dificultades que enfrentan quienes buscan comprar una propiedad antes de que esté terminada: la falta de una escritura individual que permita constituir una hipoteca tradicional.
En las operaciones inmobiliarias convencionales, el crédito suele otorgarse cuando la vivienda cuenta con escritura y puede quedar formalmente constituida como garantía. En cambio, durante la etapa de construcción, el comprador generalmente dispone de un boleto de compraventa, un instrumento que acredita el compromiso de adquisición, pero que no ofrece las mismas condiciones de respaldo que una hipoteca sobre una propiedad terminada.
Para superar ese obstáculo, las nuevas modalidades contemplan mecanismos de registración de los boletos y garantías específicas, entre ellas la hipoteca divisible.
El crédito del Banco Ciudad para viviendas en construcción
El Banco Ciudad ya comenzó a financiar la compra de departamentos desde pozo y tiene habilitado un desarrollo inmobiliario en el barrio porteño de Núñez.
La propuesta permite que los compradores accedan a un préstamo durante la ejecución de la obra, aunque establece condiciones particulares para la entrega de los fondos y la constitución de las garantías.
Durante la primera etapa, el comprador deberá afrontar el pago de intereses mensuales. Una vez concretada la posesión de la vivienda y registrada la garantía correspondiente, o formalizada la subdivisión y constituida la hipoteca, se libera el saldo restante del préstamo y comienza la amortización del capital.
El esquema utiliza un mecanismo de registración de la subdivisión en propiedad horizontal que permite inscribir el boleto de compraventa en el Registro de la Propiedad Inmueble, de acuerdo con el régimen previsto en el DNU 1017/24.
De esta manera, se busca ofrecer un respaldo jurídico a las operaciones que se concretan antes de que el edificio esté terminado y cada unidad cuente con su escritura individual.
Quiénes pueden solicitar el crédito
La financiación está destinada a personas mayores de 18 años que puedan acreditar sus ingresos y cobren o trasladen su sueldo al Banco Ciudad. También pueden acceder monotributistas y trabajadores autónomos que contraten el Paquete Crecer de la entidad.
El préstamo admite hasta dos titulares y la incorporación de un garante. Además, establece que la cuota mensual no podrá superar el 22% de los ingresos netos del solicitante o del grupo familiar.
Una condición importante es que los interesados deberán elegir entre los desarrollos inmobiliarios previamente analizados y aprobados por el banco. Por lo tanto, no se trata de una línea de crédito abierta para adquirir cualquier departamento en construcción.
El Banco Central busca ampliar el financiamiento
En paralelo, el Banco Central avanzó con una medida que podría ampliar la disponibilidad de créditos hipotecarios para viviendas en construcción.
A través de la Comunicación B 13258, convocó a una licitación por $200.000 millones del Fondo de Garantía de Sustentabilidad de la ANSES. Entre los destinos habilitados incorporó los préstamos para viviendas adquiridas mediante boleto de compraventa y compromiso de constituir una hipoteca.
También incluyó las unidades respaldadas por garantías de hipoteca divisible que todavía no hayan sido subdivididas.
El mecanismo establece que las entidades financieras participantes recibirán depósitos a plazo fijo ajustables por UVA, con un plazo exclusivo de cinco años y un margen mínimo del 4,5%. A cambio, deberán ofrecer a los compradores préstamos con una tasa que no supere el 7,5% nominal anual más UVA.
Cada banco podrá recibir hasta el 40% del monto total licitado, sujeto también a los límites establecidos en función de su patrimonio y cartera crediticia.
Una vez acreditados los recursos, las entidades tendrán un plazo de 90 días corridos para otorgar los préstamos destinados a la compra, construcción, ampliación o refacción de viviendas.
Los controles que deberán superar los desarrollos inmobiliarios
La posibilidad de financiar departamentos desde pozo también exige mayores controles sobre los emprendimientos inmobiliarios.
Antes de aprobar una operación, las entidades deberán evaluar no solamente la capacidad de pago del comprador, sino también las condiciones legales, técnicas y financieras del proyecto.
Entre los aspectos que deberán verificar figuran la titularidad del terreno, los permisos de construcción, los planos, el presupuesto, el cronograma de ejecución, la situación financiera de la desarrolladora y sus antecedentes.
Otro punto central es la registración de los boletos de compraventa, un procedimiento que busca reducir el riesgo de que una misma unidad sea comprometida en más de una operación.
También se prevén controles técnicos y certificaciones para que la liberación de los fondos esté vinculada con el avance efectivo de las obras.
Una nueva alternativa para acceder a la vivienda
La incorporación de los departamentos en construcción al financiamiento hipotecario representa una alternativa para quienes buscan acceder a una propiedad sin tener que esperar a que el edificio esté terminado.
El sistema también podría generar nuevas posibilidades para el sector inmobiliario, al facilitar la comercialización de unidades durante las distintas etapas de ejecución de los emprendimientos.
Sin embargo, su expansión dependerá de la cantidad de entidades financieras que incorporen estas modalidades, de los proyectos que obtengan aprobación y de las condiciones de acceso que establezca cada banco.
El desafío será consolidar un mecanismo que permita financiar viviendas desde pozo sin trasladar a los compradores los riesgos propios de desarrollos inmobiliarios que todavía se encuentran en construcción.