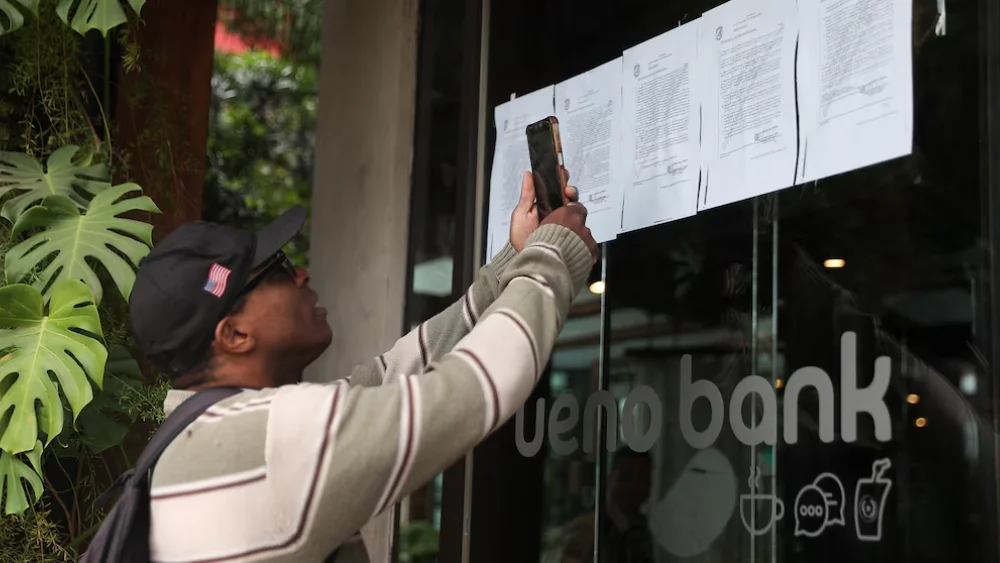
El Banco Central de Paraguay puso en marcha la devolución de los depósitos de los clientes de Ueno Bank, cuya actividad fue suspendida.
El reintegro se realizará por etapas, con un anticipo de hasta 121 millones de guaraníes y una cobertura total que puede alcanzar los 228 millones.
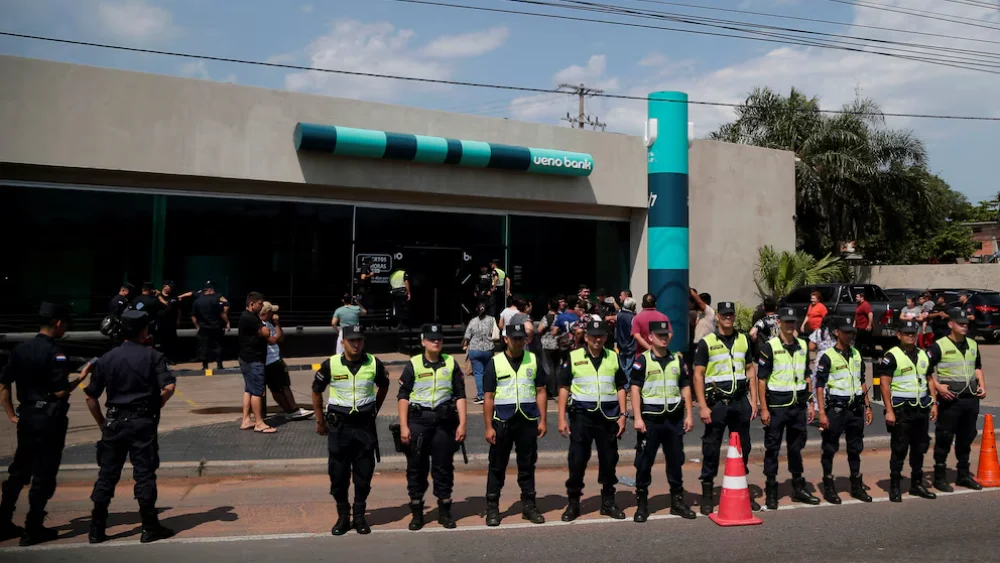
El Banco Central de Paraguay (BCP) comenzó el proceso de devolución de los depósitos de los clientes de Ueno Bank, la entidad financiera que fue suspendida. El mecanismo se implementará en distintas etapas y contempla un esquema de pagos a través de otros bancos y financieras habilitados.
En la primera fase serán incluidos los ahorristas que tengan depósitos de hasta 10 millones de guaraníes (unos 1.565 dólares), no registren deudas con Ueno Bank y cuenten con una cuenta activa en otra entidad financiera paraguaya.
Según informó la Asociación de Bancos de Paraguay (Asoban), los pagos comenzarán dentro de las primeras 24 horas y se extenderán durante un plazo máximo de cinco días hábiles. Esto significa que los clientes no recibirán necesariamente el dinero todos al mismo tiempo.
Para consultar si están incluidos en esta primera etapa y conocer dónde se acreditarán los fondos, los usuarios pueden ingresar su número de documento en las plataformas oficiales habilitadas por el Banco Central:
- www.bcp.gov.py/consultasfgd
- www.bcp.gov.py/consultas2fgd
- www.bcp.gov.py/fgd-pagos
La información se actualizará progresivamente a medida que avance el cronograma de devoluciones.
Cuánto dinero devolverán a los ahorristas
El esquema de garantía establece un anticipo de hasta 40 salarios mínimos, equivalente a aproximadamente 121 millones de guaraníes (19.300 dólares).
La cobertura total, en tanto, tendrá un límite de 75 salarios mínimos, unos 228 millones de guaraníes (37.000 dólares) por cliente. La normativa establece que el monto completo deberá abonarse dentro de un plazo máximo de 15 días corridos.
El límite se aplica por persona, independientemente de la cantidad de cuentas o depósitos que tuviera en Ueno Bank. También comprende tanto los depósitos a la vista como los certificados de depósito de ahorro (CDA), utilizados para inversiones a plazo fijo.
En el caso de quienes tenían ahorros en dólares, el Banco Central aclaró que la devolución se realizará en guaraníes, de acuerdo con las disposiciones del Fondo de Garantía de Depósitos.
Además, no habrá diferencias por nacionalidad, por lo que los ahorristas extranjeros también estarán alcanzados por el mecanismo.
Para determinar cuánto cobrará cada cliente se tendrán en cuenta las deudas vencidas que mantenga con Ueno Bank, que serán descontadas del importe correspondiente.
Qué bancos y financieras realizarán los pagos
Los clientes que ya tengan una cuenta en otra entidad financiera recibirán el dinero en una de las cuentas que utilicen dentro del sistema, según la asignación realizada por el Banco Central.
Para quienes no tengan otra cuenta bancaria, se habilitará una a su nombre en alguna de las entidades designadas para recibir los depósitos.
Entre los bancos y financieras habilitados para realizar los pagos se encuentran:
- Banco Atlas.
- Banco Basa.
- Banco de la Nación Argentina.
- Banco Familiar.
- Banco GNB.
- Banco Itaú.
- Bancop.
- Interfisa.
- Solar Banco.
- Sudameris Bank.
- Zeta Banco.
- Banco Continental.
- Financiera FIC.
- Financiera Paraguayo Japonesa.
- Finlatina de Finanzas.
- Tu Financiera.
Una vez asignada la entidad, los ahorristas recibirán una notificación a través del número telefónico o el correo electrónico que tenían registrado en Ueno Bank. Con esa información podrán descargar la aplicación del banco correspondiente y operar con los fondos acreditados.
Advierten sobre posibles estafas
Ante el inicio de las devoluciones, el Banco Central de Paraguay y las asociaciones bancarias recomendaron extremar las precauciones frente a posibles intentos de fraude.
Las entidades oficiales no solicitarán contraseñas, claves personales, datos confidenciales ni pagos de dinero para habilitar una cuenta o acceder al Fondo de Garantía de Depósitos.
Por ese motivo, se aconseja utilizar exclusivamente los canales oficiales para consultar el estado de los reintegros y desconfiar de mensajes o llamadas que soliciten información bancaria.
También se advirtió que el elevado volumen de operaciones podría generar demoras en la atención y en los servicios digitales. La disponibilidad de efectivo en sucursales y cajeros automáticos dependerá de la capacidad de reposición de cada entidad durante el desarrollo del operativo.