Los títulos soberanos en dólares retroceden en Wall Street y el indicador de JP Morgan trepa a 675 puntos básicos. La incertidumbre política, las dudas sobre la evolución de la economía y la volatilidad internacional presionan sobre los activos argentinos.
Los bonos soberanos argentinos volvieron a registrar pérdidas este lunes y el riesgo país avanzó hasta los 675 puntos básicos, su nivel más alto en lo que va de 2026. La caída de los títulos en dólares refleja la persistente cautela de los inversores frente a la situación financiera local, el escenario político rumbo a las elecciones de 2027 y las condiciones de los mercados internacionales.
Los bonos Globales, emitidos bajo legislación de Nueva York, operaban con una baja promedio del 0,5%. La tendencia negativa se suma al retroceso acumulado durante el último mes, período en el que los títulos en moneda extranjera perdieron alrededor del 5%.
En paralelo, el riesgo país elaborado por JP Morgan subió 28 unidades y llegó a los 675 puntos básicos durante la mañana. Se trata del registro más elevado desde el 28 de octubre de 2025, cuando había alcanzado los 685 puntos.
El indicador mide la diferencia entre el rendimiento de los bonos argentinos y el de títulos del Tesoro estadounidense de duración comparable. Su evolución es observada por los inversores porque permite evaluar el costo relativo de financiamiento del país y la percepción de riesgo sobre su deuda.
La suba reciente marca un cambio significativo respecto de julio, cuando el indicador había tocado un mínimo de 403 puntos básicos. Desde entonces, la tendencia se revirtió y el riesgo país acumuló un incremento de aproximadamente 272 puntos, mientras crecía la incertidumbre en torno de las perspectivas económicas y políticas.
La incertidumbre política vuelve a pesar sobre los mercados
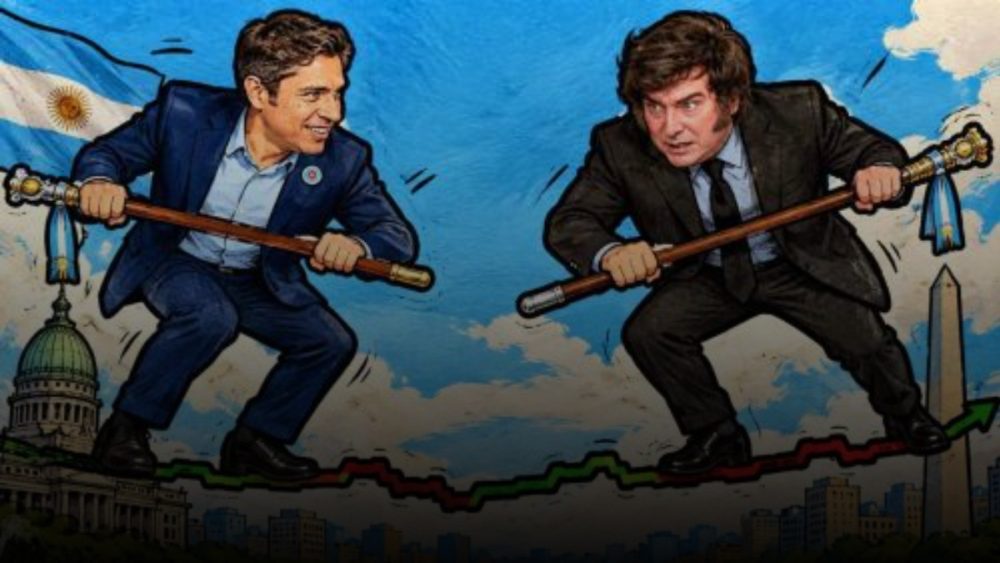
Entre los factores que explican el comportamiento de los activos argentinos aparece la creciente atención de los inversores sobre el escenario electoral de 2027. Aunque todavía falta un año para los comicios nacionales, las disputas políticas y las señales sobre la continuidad del programa económico comenzaron a influir en las expectativas financieras.
La consultora GMA Capital Research advirtió que la volatilidad internacional impactó con fuerza sobre el mercado local y adelantó la discusión electoral. En su análisis, señaló que la acumulación de reservas, el superávit fiscal y la desaceleración de la inflación siguen siendo variables centrales, pero que también ganaron relevancia las novedades parlamentarias, la reorganización de la oposición y las encuestas de opinión.
En la misma línea, el economista Gustavo Ber sostuvo que la recuperación de los bonos argentinos no sigue un recorrido lineal y depende tanto de los acontecimientos económicos como de las expectativas de los inversores.
El especialista también mencionó las tasas internacionales, la evolución de las reservas del Banco Central, las dificultades para reactivar el crédito y la situación de los sectores económicos más rezagados entre los factores que condicionan el panorama financiero.
La combinación de estos elementos mantiene bajo presión a los activos argentinos y dificulta una recuperación sostenida de la confianza.
El Gobierno busca alternativas para afrontar los vencimientos
En medio de la volatilidad, el ministro de Economía, Luis Caputo, ratificó ante inversores internacionales que el Gobierno contempla distintas herramientas para afrontar los compromisos de deuda.
Entre las alternativas mencionadas figuran la posibilidad de recurrir al intercambio de monedas con China y la línea de financiamiento por 20.000 millones de dólares acordada con Estados Unidos, que podría funcionar como respaldo ante eventuales dificultades para obtener fondos en los mercados.
Caputo también recibió señales de apoyo de organismos internacionales, mientras el Banco Mundial evalúa ampliar los recursos disponibles para el país.
Por su parte, el presidente Javier Milei manifestó su expectativa de que el riesgo país pueda perforar los 100 puntos básicos durante el próximo año. Sin embargo, el nivel actual del indicador muestra la distancia que todavía existe entre ese objetivo y las condiciones financieras vigentes.
El mandatario también defendió la apertura comercial y reconoció que el proceso tendrá efectos desiguales sobre las empresas, con sectores beneficiados y otros que enfrentarán mayores dificultades para competir.
La deuda en pesos mostró una señal favorable
A diferencia de lo ocurrido con los bonos en dólares, la última licitación de deuda en pesos dejó un resultado positivo para el Tesoro. Según el análisis del mercado, el Gobierno consiguió un refinanciamiento del 136% de los vencimientos, es decir, obtuvo más fondos de los necesarios para cubrir los compromisos que enfrentaba en esa operación.
El 60% del monto adjudicado correspondió a títulos con vencimientos posteriores a las elecciones, una distribución que contribuye a reducir las necesidades de financiamiento inmediatas.
No obstante, persistieron las dificultades para colocar deuda en dólares bajo legislación argentina a tasas consideradas aceptables por el Gobierno. El rendimiento exigido por los inversores para esos instrumentos continúa siendo un obstáculo para ampliar las alternativas de financiamiento.
El deterioro de los bonos soberanos y la suba del riesgo país vuelven a mostrar que la estabilidad fiscal y la desaceleración inflacionaria, por sí solas, no garantizan una mejora sostenida en la percepción financiera. La evolución de las reservas, el acceso al crédito, el contexto internacional y las expectativas políticas serán determinantes para establecer si el mercado argentino logra revertir la tendencia durante los próximos meses.