Los bonos soberanos en dólares retroceden 1,2% en promedio y el riesgo país sube hasta los 602 puntos básicos, su nivel más alto desde abril.
El S&P Merval pierde 0,8%, mientras las acciones energéticas se ven afectadas por la baja del precio internacional del petróleo.
Los mercados argentinos atraviesan una jornada negativa este viernes, con retrocesos en bonos y acciones y una nueva suba del riesgo país. El indicador elaborado por JP Morgan avanzaba 23 puntos y alcanzaba los 602 puntos básicos, su nivel más elevado desde el 7 de abril, luego de acumular diez jornadas consecutivas de incremento.
Los bonos soberanos argentinos en dólares, tanto Bonares como Globales, registraban una caída promedio del 1,2% durante la jornada.
En paralelo, el S&P Merval de la Bolsa porteña cedía 0,8% hasta ubicarse en torno a los 2.910.000 puntos, su nivel más bajo desde el 20 de agosto. Medido en dólares a través de la cotización del contado con liquidación, el índice se ubicaba en la zona de los 1.800 puntos, también en niveles mínimos desde marzo.
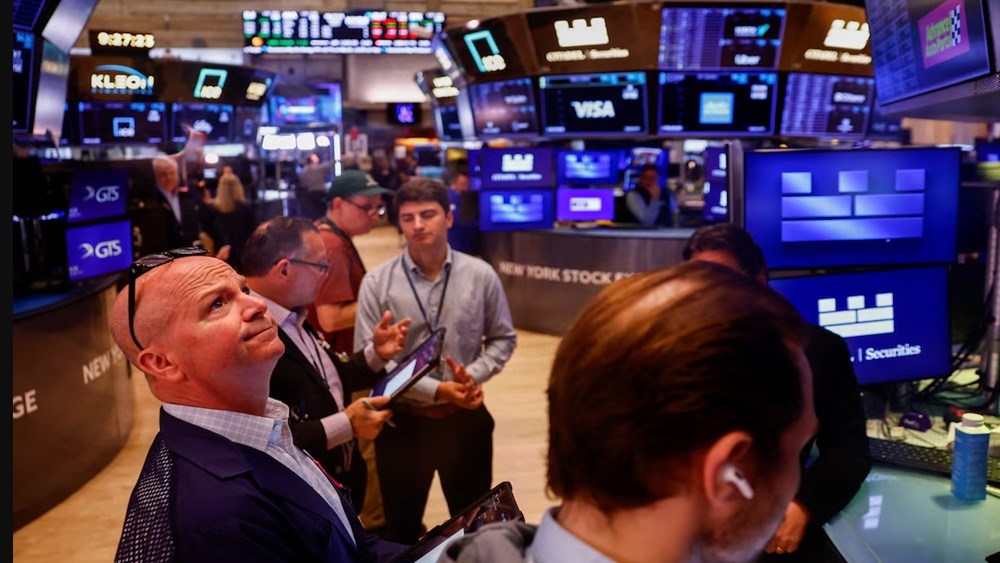
Las acciones argentinas operan en baja en Wall Street
Los títulos de empresas argentinas que cotizan en Wall Street mostraban mayoría de bajas. Entre los principales retrocesos se encontraban los ADR de YPF, con una caída cercana al 3% hasta los USD 51,99, y Vista Energy, que perdía alrededor de 1,8%.
El comportamiento de las compañías energéticas se vinculaba con la evolución del precio internacional del petróleo. El Brent retrocedía 1% hasta los USD 105,52 por barril, mientras que el WTI caía 1,8%, hasta los USD 92,93.
Aunque el Brent acumulaba una suba semanal cercana al 1,5%, el WTI registraba un descenso de alrededor del 7,4% en el mismo período.
La evolución del crudo está condicionada por las novedades vinculadas al conflicto en Medio Oriente y por las expectativas sobre las negociaciones entre Estados Unidos e Irán. Según reportes citados por Reuters, representantes de ambos países analizan una posible salida gradual del conflicto que incluiría la reapertura del estrecho de Ormuz y cambios en las medidas económicas aplicadas contra Teherán.
Los factores que siguen de cerca los inversores
Desde Max Capital señalaron que uno de los datos relevantes de la semana fue la evolución de la actividad económica en julio, que registró una contracción mensual cercana al 3%, por encima de las expectativas.
La consultora también mencionó entre los factores observados por los mercados la próxima licitación del Tesoro, las repercusiones de la agenda internacional del presidente Javier Milei y el tratamiento legislativo de la reforma de la Carta Orgánica del Banco Central.
En relación con la estrategia financiera del Gobierno, Max Capital consideró que el Tesoro continúa priorizando instrumentos de corto plazo para evitar un incremento del riesgo crediticio asociado a los bonos de mayor duración. La consultora estimó que la próxima licitación podría alcanzar un nivel de refinanciamiento cercano al 100% a tasas de mercado.
A nivel internacional, los principales índices de Wall Street operaban con bajas marginales, mientras los rendimientos de los bonos del Tesoro estadounidense se mantenían en niveles elevados, en torno a máximos que no se observaban desde 2007.
El comportamiento de los mercados locales combina así factores domésticos —como la evolución de la actividad económica, las licitaciones del Tesoro y las novedades legislativas— con variables externas, especialmente la evolución del petróleo y las negociaciones vinculadas al conflicto en Medio Oriente.